在互联网金融领域,大数据与数据服务已不再是锦上添花的辅助工具,而是决定平台竞争力的核心资产。网易金融王一栋曾明确提出:“互联网金融拼的是大数据,互联网数据服务是制胜关键。”这一观点深刻揭示了行业竞争的本质——谁能够高效地采集、治理、挖掘并应用数据,谁就能在风险控制、用户体验和产品创新上占据先机。
一、大数据:互联网金融的“新基建”
传统金融依赖财务报表、抵押担保和人工审批,而互联网金融面对的是海量、高频、碎片化的交易与行为信息。王一栋指出,互联网金融平台每天产生的用户行为数据、交易数据、社交数据、设备数据等,构成了一个庞大的数据生态。这些数据不仅是用户画像的基础,更是风险定价和信用评估的关键依据。
以信贷业务为例,通过整合电商消费记录、支付流水、社交关系链、地理位置等多维度数据,平台可以构建出比传统征信更立体、更动态的信用模型。王一栋强调,大数据使得“秒级授信”“千人千面”的金融服务成为可能,而这背后是数据采集、清洗、建模和实时计算的完整链条。
二、互联网数据服务:从“有数据”到“用数据”
“拥有数据不等于拥有能力。”王一栋认为,互联网金融的真正门槛在于互联网数据服务能力——即如何将原始数据转化为可行动的商业洞察。这包括数据治理(质量、安全、合规)、数据建模(反欺诈、信用评分、精准营销)、数据产品化(报表、API、智能决策引擎)等多个层面。
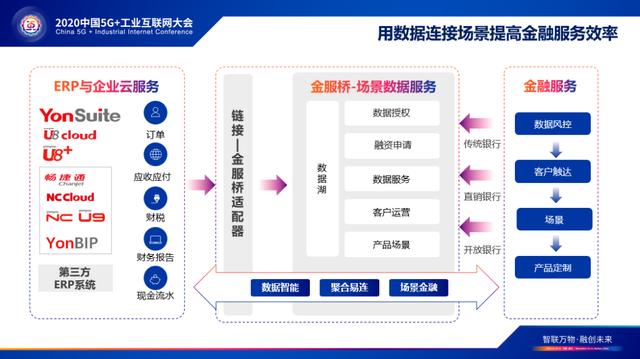
他进一步解释,互联网数据服务需要解决三个核心问题:第一,数据孤岛问题,内部各部门系统割裂,外部数据源标准不一;第二,实时性问题,金融风控对毫秒级响应有要求,离线批处理难以满足;第三,合规性问题,个人信息保护法规日益严格,数据服务必须在授权和脱敏的前提下进行。网易金融在实践中通过构建统一的数据中台,打通内外部数据源,并引入流式计算和机器学习平台,实现了从数据接入到智能应用的闭环。
三、大数据驱动的风控与用户体验双轮升级
在王一栋看来,大数据与互联网数据服务的价值最终体现在两个维度:风险控制和用户体验。
在风控端,网易金融利用知识图谱技术识别团伙欺诈,通过设备指纹和 behavioral biometrics 分析异常操作,结合历史违约数据建立动态预警模型。王一栋透露,数据服务使反欺诈的准确率和召回率显著提升,同时降低了人工审核成本。
在用户体验端,大数据支撑了个性化推荐和智能客服。例如,根据用户的浏览路径和资产偏好推荐合适的理财产品,或者通过自然语言处理预判用户问题并给出解决方案。王一栋指出,互联网金融的竞争已从“流量争夺”转向“留量运营”,而精细化运营的基础就是高质量的数据服务。
四、未来展望:数据服务能力成为分水岭
随着监管框架的完善和技术的演进,王一栋认为,互联网金融将进入“数据能力决定竞争位次”的阶段。一方面,数据合规使用将成为牌照之外的另一道门槛;另一方面,联邦学习、隐私计算等技术会让“数据不出域”的联合建模成为常态,这对数据服务架构提出了更高要求。
他道:“互联网金融拼的是大数据,但真正拼的是把数据变成服务的能力。只有建立起高效、安全、智能的互联网数据服务体系,平台才能在风险可控的前提下实现规模化增长,并为用户创造可持续的价值。”这一判断对于当前正处于合规化与数字化双重转型中的互金行业,具有重要的参考意义。